Pierre: Controle de gastos IA
CloudWalk
- 4,7
- 1.36K avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
Pierre: Controle de gastos IA Prós e contras
Prós
- Categorização automática das despesas com auxílio de inteligência artificial.
- Interface simples para registrar e acompanhar gastos do dia a dia.
- Ajuda a identificar padrões de consumo e possíveis excessos.
- Facilita a organização do orçamento em um único lugar.
- Pode tornar o controle financeiro mais rápido e menos burocrático.
Contras
- A precisão das categorias pode variar conforme a descrição do gasto.
- Recursos avançados podem depender de assinatura ou compras internas.
- É necessário inserir dados corretamente para obter análises confiáveis.
- Usuários podem ter dúvidas sobre como os dados financeiros são armazenados.
- Pode não atender quem precisa de recursos completos de investimentos e patrimônio.
 Análise por All-app
Eu costumo desconfiar de aplicativos financeiros que prometem simplificar tudo com inteligência artificial, porque controlar dinheiro exige mais do que uma tela bonita. Depois de testar o Pierre: Controle de gastos IA, minha impressão é que ele tenta resolver um problema bem concreto: reunir informações de bancos diferentes, transformar movimentações em uma visão mais compreensível e ajudar o usuário a tomar decisões no dia a dia. A proposta é especialmente interessante para quem se perde entre extratos, cartões e pequenas despesas espalhadas.
O aplicativo é desenvolvido pela CloudWalk e está na categoria de finanças. Ele é gratuito para instalar, tem classificação livre e aparece com uma média de 4,7 estrelas, baseada em cerca de 13 mil avaliações. Também já ultrapassou a marca de um milhão de instalações, o que mostra que encontrou um público considerável. Ainda assim, popularidade não substitui uma análise cuidadosa: em finanças pessoais, a experiência precisa ser clara, previsível e confortável para pessoas com rotinas e necessidades diferentes.
Como é navegar e entender as informações
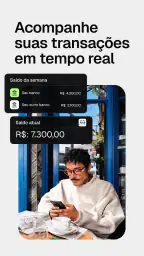
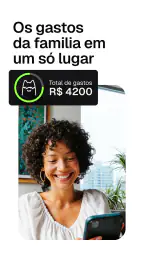
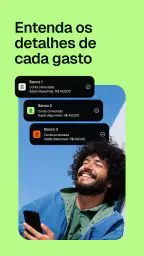
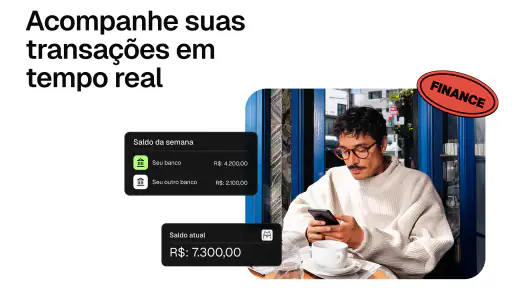
O ponto mais importante da proposta é a centralização. Em vez de abrir vários aplicativos bancários para reconstruir mentalmente o mês, a pessoa pode conectar suas contas e observar os gastos em um só lugar. Na prática, isso pode reduzir bastante a troca constante entre telas, principalmente para quem recebe em um banco, usa cartão de outro e mantém uma conta separada para despesas fixas.
Eu vejo valor nessa organização porque o problema nem sempre é falta de disciplina. Muitas vezes, a dificuldade está em enxergar o conjunto. Uma compra pequena parece irrelevante quando aparece isolada, mas ganha outro peso quando somada a várias outras da mesma categoria. Uma ferramenta que reúne esses movimentos pode ajudar o usuário a perceber padrões antes que o orçamento fique apertado.
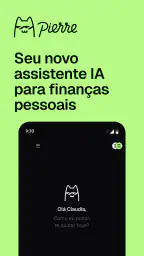
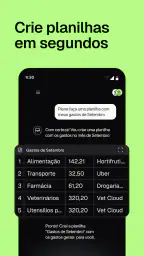
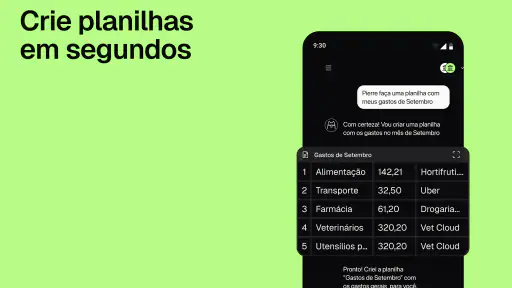
O assistente de IA em tempo real é outro elemento que diferencia a experiência. Em vez de depender apenas de gráficos ou listas, o usuário pode buscar uma interpretação mais direta dos próprios dados financeiros. Para alguém que não domina planilhas, essa camada conversacional tende a ser menos intimidante do que fórmulas, filtros complexos e categorias criadas manualmente.
Minha recomendação é começar com perguntas simples e verificáveis, como quanto foi gasto em determinada área ou quais despesas parecem recorrentes. Esse uso inicial é mais seguro do que aceitar qualquer interpretação automaticamente. A IA ajuda a enxergar os dados, mas não deve substituir a conferência do extrato, sobretudo quando uma movimentação parece duplicada, está classificada de forma estranha ou envolve uma conta compartilhada.
Os orçamentos também fazem sentido para quem precisa transformar uma intenção vaga em limite prático. Dizer “quero gastar menos” é diferente de acompanhar um teto para alimentação, transporte ou lazer. O recurso pode funcionar melhor quando o usuário define limites realistas e revisa o resultado ao longo do mês, em vez de criar metas rígidas que deixam de ser úteis depois de uma despesa excepcional.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Legibilidade para diferentes perfis
Na minha experiência, a clareza de um app financeiro depende menos da quantidade de recursos e mais de como ele apresenta prioridades. Uma pessoa que abre o aplicativo rapidamente no intervalo do trabalho precisa localizar saldo, gastos recentes e alertas sem percorrer uma sequência confusa de telas. Quem tem baixa familiaridade com finanças também se beneficia quando os termos são explicados em linguagem cotidiana, sem transformar cada ação em uma aula técnica.
O Pierre tende a ser mais interessante para quem prefere uma visão resumida e orientada por perguntas. Já usuários que gostam de controlar cada centavo em uma planilha podem sentir falta de uma sensação maior de domínio manual. A automação economiza tempo, mas também pode deixar menos evidente como cada resultado foi construído. Por isso, eu conferiria as categorias e os totais no começo do uso, até entender o comportamento do aplicativo.
Há uma diferença importante entre leitura rápida e compreensão real. Um gráfico pode parecer acessível, mas não responde sozinho por que o gasto aumentou ou qual transação provocou a mudança. O assistente pode reduzir essa barreira ao traduzir a informação, porém a qualidade da resposta depende de o usuário fazer perguntas específicas e fornecer contexto quando necessário. Perguntas vagas tendem a produzir conclusões menos úteis.
Uso com limitações motoras ou sensoriais
Para pessoas com limitações motoras, um fluxo financeiro simples pode ser mais confortável do que preencher planilhas, copiar números e alternar entre vários bancos. A redução de etapas tem valor, especialmente para quem se cansa ao realizar toques repetidos ou precisa usar o celular com uma só mão. Conectar as contas uma vez e consultar um resumo depois pode ser menos exigente do que registrar manualmente cada compra.
Ao mesmo tempo, a experiência não deve ser avaliada apenas pela promessa de automação. Botões pequenos, textos muito compactos, excesso de elementos na mesma tela ou ações que exigem precisão podem criar dificuldades. Como o dinheiro está envolvido, qualquer interação ambígua pesa mais do que em um aplicativo de entretenimento. Eu evitaria confirmar uma ação importante com pressa e revisaria os detalhes antes de aceitar alterações em orçamento ou categorização.
Para usuários com baixa visão, a possibilidade de obter respostas em linguagem natural pode ser uma vantagem em relação a depender exclusivamente de gráficos. Ainda assim, gráficos e cartões informativos precisam ser acompanhados de texto compreensível para que a informação não fique presa a cores, posições ou diferenças visuais sutis. Quem usa leitor de tela, ampliação ou comandos alternativos deve testar as telas principais logo no início, especialmente a conexão de contas e a consulta de relatórios.
Pessoas com daltonismo também podem preferir explicações textuais a comparações baseadas apenas em cores. Em um orçamento, por exemplo, “acima do limite” é mais claro do que depender somente de uma mudança de tonalidade. Eu considero esse um ponto relevante para qualquer ferramenta financeira: o significado precisa permanecer compreensível mesmo quando a pessoa não distingue perfeitamente elementos visuais.
Para usuários surdos ou com perda auditiva, uma experiência baseada em texto é naturalmente mais conveniente do que depender de avisos sonoros. O assistente de IA pode ser útil nesse contexto se as respostas importantes estiverem disponíveis visualmente. Já quem tem dificuldades de leitura pode se beneficiar de perguntas curtas e objetivas, mas talvez precise de mais tempo para interpretar relatórios detalhados. O melhor caminho é usar o app para consultas específicas, sem tentar absorver todas as informações de uma só vez.
Quando a situação muda a experiência
Um dos cenários em que eu mais usaria a ferramenta é no fim de uma semana corrida. Imagine uma pessoa que paga o aluguel por uma conta, usa um cartão para compras do mercado e outro para transporte. No domingo, em vez de abrir cada aplicativo bancário, ela pode consultar uma visão consolidada e perguntar quais despesas já comprometeram o orçamento. Essa rotina curta pode ser suficiente para corrigir excessos antes do fechamento do mês.
Outro caso é o de quem divide despesas com alguém da família. A centralização facilita a conversa porque os dois podem discutir categorias e limites com base em uma visão comum, em vez de cada pessoa apresentar uma percepção diferente. Porém, eu não trataria isso como solução automática para contas compartilhadas. É importante combinar quem acompanha cada movimentação e verificar se uma despesa pessoal não está sendo interpretada como parte do orçamento doméstico.
Para autônomos, o aplicativo pode ajudar a separar mentalmente gastos pessoais e profissionais, principalmente quando a rotina financeira é irregular. Relatórios e orçamentos podem revelar meses de maior pressão e facilitar uma reserva para períodos de receita menor. Ainda assim, eu não usaria essa organização como substituta de contabilidade, emissão fiscal ou controle profissional. O valor está na visão cotidiana, não em transformar o app em um sistema completo de gestão empresarial.
Quem tem conexão de internet instável também deve pensar no momento de uso. Uma solução que depende de informações conectadas pode ser menos conveniente durante viagens, em áreas com sinal fraco ou quando a pessoa precisa consultar algo com urgência. Nesses casos, manter os dados bancários essenciais acessíveis pelos canais habituais continua sendo prudente. O Pierre pode complementar esses aplicativos, mas não precisa ser o único caminho para chegar a uma informação importante.
Há ainda um aspecto emocional. Algumas pessoas evitam olhar as finanças porque a quantidade de notificações, categorias e números provoca ansiedade. Para esse público, começar por uma única pergunta e um único objetivo é melhor do que tentar organizar toda a vida financeira em uma tarde. O assistente pode tornar a entrada menos pesada, mas nenhum recurso elimina a necessidade de encarar despesas difíceis ou decisões de corte.
O que ele faz melhor que as alternativas comuns
Comparado ao controle em planilha, o Pierre oferece uma experiência mais imediata para quem não quer lançar transações manualmente. A planilha continua superior para quem precisa de fórmulas personalizadas, projeções próprias ou um histórico construído do seu jeito. O aplicativo ganha quando a prioridade é reduzir trabalho operacional e obter uma leitura rápida do que está acontecendo.
Em relação aos aplicativos bancários individuais, a vantagem mais evidente é reunir diferentes fontes em uma visão única. Um banco costuma mostrar muito bem os produtos que oferece, mas não necessariamente apresenta a vida financeira completa de quem usa várias instituições. Para esse usuário, a consolidação pode valer mais do que uma lista extensa de funções isoladas.
Já os aplicativos tradicionais de orçamento manual podem dar uma sensação maior de controle detalhado. Eles são adequados para quem quer registrar cada compra no momento em que acontece e decidir exatamente onde ela entra. O Pierre parece mais conveniente para quem prefere automatizar a coleta e usar relatórios e perguntas para interpretar o conjunto. A escolha, portanto, depende menos de qual é “melhor” e mais de quanto trabalho a pessoa aceita fazer.
Eu também vejo uma troca entre praticidade e transparência. Quanto mais o sistema classifica e resume sozinho, mais importante se torna revisar os resultados. Uma ferramenta manual mostra cada decisão do usuário; uma ferramenta inteligente pode poupar esforço, mas exige confiança acompanhada de supervisão. Esse é um ponto que eu explicaria a qualquer amigo antes de recomendar a instalação.
Limitações que merecem atenção
A primeira barreira é a própria conexão das contas. Mesmo quando o processo é simples, algumas pessoas ficam desconfortáveis ao reunir informações financeiras em uma única experiência. Esse receio não deve ser tratado como exagero. Antes de conectar qualquer banco, eu leria com calma as telas de autorização, entenderia o que está sendo solicitado e começaria apenas com as contas necessárias para testar a utilidade do serviço.
Também pode haver frustração quando uma movimentação não aparece como o usuário esperava, demora para ser refletida ou recebe uma categoria inadequada. Em um app de finanças, pequenos erros de interpretação alteram a leitura do orçamento. Eu manteria os extratos bancários como referência principal e usaria os relatórios do Pierre como uma camada de análise, não como prova única de que todos os lançamentos estão corretos.
Os recursos de inteligência artificial exigem ainda mais cuidado. Uma resposta bem escrita pode transmitir segurança mesmo quando a pergunta foi mal formulada ou quando o contexto da despesa é incompleto. O melhor uso é pedir explicações, comparações e resumos, depois conferir os lançamentos que sustentam a conclusão. Para decisões de investimento, crédito ou endividamento, eu procuraria orientação especializada em vez de depender exclusivamente de uma conversa com o assistente.
O modelo gratuito facilita o primeiro contato, mas existem compras dentro do aplicativo que variam de cerca de trinta e nove reais a quase dois mil reais por item. Esse intervalo é amplo o suficiente para justificar atenção antes de qualquer compra. Eu verificaria exatamente o que está sendo oferecido e se a função é realmente necessária para a minha rotina, sem assumir que a versão gratuita ou qualquer recurso adicional resolverá automaticamente um problema financeiro.
Outro ponto prático é a compatibilidade. A versão atual é a 3.4.0 e requer Android 7.0 ou superior. Isso cobre muitos aparelhos ainda em uso, mas quem mantém um celular antigo deve conferir o sistema antes de planejar a utilização. Em dispositivos lentos, telas com relatórios e consultas podem ser menos agradáveis, e uma experiência financeira que demora ou falha tende a ser abandonada rapidamente.
Para quem eu recomendaria
Eu recomendaria o Pierre para quem usa mais de uma instituição financeira, não gosta de planilhas e quer uma leitura consolidada dos hábitos de consumo. Ele também pode ser útil para quem está começando a organizar o orçamento e precisa de uma forma menos técnica de fazer perguntas sobre os próprios gastos. O melhor resultado provavelmente aparece quando a pessoa reserva alguns minutos por semana para revisar categorias, comparar o planejado com o realizado e corrigir interpretações.
Eu teria mais cautela ao indicar o app para quem precisa de contabilidade formal, controle empresarial detalhado ou personalização extrema. Também não seria minha primeira escolha para alguém que prefere manter todas as informações separadas por princípio ou que não se sente confortável conectando contas. Nesse caso, uma planilha local ou o próprio aplicativo bancário pode oferecer mais tranquilidade, mesmo exigindo mais trabalho manual.
Para pessoas com necessidades específicas de acessibilidade, minha sugestão é testar primeiro as ações essenciais: ler o resumo, fazer uma pergunta ao assistente, abrir um relatório e revisar uma movimentação. Esse pequeno percurso revela mais do que a descrição da loja. Se o texto, a navegação e a confirmação das ações forem confortáveis, a automação pode compensar bastante. Se a pessoa precisar de muitos ajustes para enxergar ou tocar nos elementos, o ganho de praticidade talvez não supere a fricção.
O aplicativo foi lançado em 22 de agosto de 2025, então eu o encararia como uma ferramenta relativamente nova na rotina, não como motivo para abandonar imediatamente métodos que já funcionam. A melhor abordagem é comparar os resultados durante algumas semanas. Se a visão consolidada ajudar a tomar decisões mais rápidas e conscientes, ele conquistará seu espaço; se apenas repetir informações que você já acompanha melhor em outro lugar, não há razão para insistir.
Minha conclusão sobre o uso inclusivo
O Pierre: Controle de gastos IA tem uma proposta convincente porque combina conexão de bancos, orçamentos, relatórios e um assistente que conversa sobre os dados. Para mim, o maior mérito está em diminuir a distância entre “tenho muitas transações” e “entendi onde meu dinheiro está indo”. Essa simplificação pode beneficiar pessoas com pouco tempo, pouca experiência financeira ou dificuldade para trabalhar com planilhas.
O lado inclusivo aparece principalmente na possibilidade de substituir parte da navegação por perguntas e resumos. Isso pode ajudar quem tem limitações motoras, baixa visão, dificuldade com gráficos ou simplesmente se sente perdido em interfaces cheias de números. Mas acessibilidade real também depende de detalhes de leitura, foco, tamanho dos controles, contraste e compatibilidade com as ferramentas do aparelho. Por isso, eu não presumiria que a experiência será igual para todos: testaria as tarefas mais importantes no próprio celular.
Minha opinião final é positiva, com uma condição clara: use a automação como apoio, não como piloto automático. O aplicativo é gratuito para começar, tem ampla adoção e oferece uma forma prática de reunir a vida financeira em um só lugar. Porém, conexões bancárias, respostas de IA, categorias e compras internas exigem atenção. Para quem quer entender melhor os próprios gastos sem montar uma planilha do zero, vale experimentar; para quem precisa de controle minucioso ou não aceita centralizar dados, as alternativas tradicionais continuam mais adequadas.
Perguntas frequentes
O que é o Pierre: Controle de gastos IA e como ele funciona?
O Pierre é um aplicativo de gerenciamento financeiro que utiliza recursos de inteligência artificial para ajudar a organizar despesas, receitas e hábitos de consumo. Depois de cadastrar ou registrar suas movimentações, o app pode apresentar categorias, resumos e análises para facilitar a visualização do orçamento. A experiência pode variar conforme os recursos disponíveis, a versão instalada e a forma como os dados são inseridos.
O Pierre consegue acessar minha conta bancária automaticamente?
A possibilidade de conectar contas bancárias depende da versão do aplicativo, do país e das instituições financeiras compatíveis. Em alguns casos, o controle é feito manualmente, com o usuário adicionando gastos e receitas; em outros, pode haver integração com serviços externos. Antes de fornecer credenciais ou autorizar qualquer conexão, confira as permissões solicitadas, a política de privacidade e as informações de segurança apresentadas pelo próprio aplicativo.
Meus dados financeiros ficam seguros no aplicativo?
Como o Pierre lida com informações potencialmente sensíveis, é importante revisar cuidadosamente sua política de privacidade e os termos de uso antes de começar. Verifique quais dados são coletados, onde podem ser armazenados, com quem podem ser compartilhados e como solicitar a exclusão da conta. Também recomendamos usar uma senha forte, manter o sistema atualizado e evitar registrar informações bancárias desnecessárias em campos de anotações.
O Pierre: Controle de gastos IA é gratuito ou possui assinatura?
O aplicativo pode oferecer uma versão gratuita com recursos básicos e planos pagos para liberar funções adicionais, dependendo da plataforma e da região. Antes de iniciar um teste grátis, observe o período promocional, o preço cobrado após o término, a frequência da renovação e as regras de cancelamento. Assinaturas feitas pela App Store ou Google Play normalmente precisam ser gerenciadas diretamente nas configurações da respectiva loja.
O Pierre substitui um consultor financeiro ou garante economia?
Não. O Pierre deve ser usado como uma ferramenta de organização e acompanhamento, não como substituto de um profissional financeiro. As análises geradas por inteligência artificial dependem da qualidade dos dados informados e podem não considerar todo o contexto da sua vida financeira. O aplicativo pode ajudar a identificar padrões e controlar o orçamento, mas decisões importantes sobre investimentos, dívidas ou crédito devem ser avaliadas com cuidado.